Luiz Gonzaga Belluzo, na Grabois
Professor titular do Instituto de Economia da Universidade Estadual de Campinas
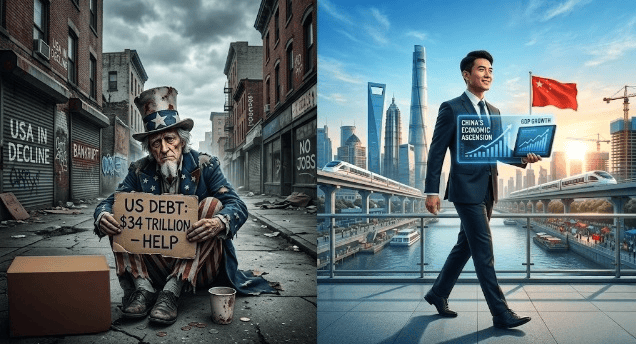
O protecionismo e as medidas econômicas do atual governo Trump não são um fenômeno inédito, mas uma reação histórica ao declínio da hegemonia dos Estados Unidos ante a ascensão da China e dos Brics. Após as instabilidades do entreguerras e as propostas de Keynes em Bretton Woods (1944), a supremacia do dólar e o capital financeiro globalizado, ao qual se submete o comércio real, acabaram diminuindo a base manufatureira estadunidense em favor da China. Dado o impacto negativo do livre movimento de capitais especulativos — que valorizam o dólar e prejudicam a competitividade econômica dos EUA —, as políticas protecionistas de Trump surgem como tentativa de reindustrializar o país e frear a perda do seu protagonismo no planeta. Para o futuro, vislumbram-se novos atritos entre as nações, pois o equacionamento das assimetrias financeiras exige o estabelecimento de regras que um sistema monetário global centrado no dólar e avesso ao multilateralismo é incapaz de levar a cabo.
Em tempos de Donald Trump, os países de moeda não conversível, como o Brasil do real, buscam encontrar formas de resistir aos danos que seriam causados pela intempérie financeira. Entre os esforços cogitados pelos países atingidos, sobressaem os projetos para restaurar o multilateralismo nas relações comerciais e financeiras.
Por força do imediatismo que impera no debate desenvolvido nas redes sociais, tem-se identificado um caráter supostamente inédito dos incômodos causados pelo tarifaço do Agente Laranja. Suspeito, porém, que a história das relações econômicas e políticas internacionais não confirme tal ineditismo. Peço licença ao leitor para perpetrar a ousadia de considerar a sucessão de episódios conflitivos uma reiteração do aparente paradoxo que afirma: “São diferentes, mas semelhantes”.
É de bom alvitre relembrar que a “disciplina” imposta às economias no pós-guerra nasceu da trágica experiência do tumultuado período encravado entre as duas guerras mundiais, os anos 1920 e 1930. Esse intervalo histórico foi marcado por instabilidades monetárias e cambiais avassaladoras, transmissão de tensões por meio dos circuitos financeiros internacionais, disputas comerciais, desemprego em alta. Tudo isso culminou na Grande Depressão, iniciada em 1929, e na violência do nazifascismo, que não foi outra coisa senão a vingança brutal da política contra as peripécias cegas do mercado. Tudo isso levou ao convencimento de que o capitalismo, entregue à sua própria lógica, era uma ameaça à vida civilizada.
Para quem, no entanto, se apega às ilusões do Iluminismo bastardo, hoje tão em voga, e vê a humanidade condenada inexoravelmente ao progresso, não pode ser mais desprezível e ridícula a ideia de que o passado possa rondar sinistramente o futuro.
A experiência negativa dos anos 20 e 30 do século XX deixou uma lição: o capitalismo apresenta uma estrutura e uma dinâmica que incitam as sociedades a aventuras protecionistas. É necessário relembrar o projeto socioeconômico gestado após a Grande Depressão e a Segunda Guerra. As dores e sofrimentos dos anos 1920 e 1930 receberam os tratamentos adequados. Os remédios promoveram a constituição de uma instância pública destinada a coordenar e disciplinar a concorrência entre as nações.
Para evitar a repetição do desastre, era necessário, antes de tudo, constituir uma ordem econômica internacional capaz de alentar o desenvolvimento do comércio entre as nações, sob regras monetárias que garantissem a confiança na moeda reserva, o ajustamento não deflacionário do balanço de pagamentos e o abastecimento de liquidez requerido pelas transações em expansão. Tratava-se de erigir um ambiente econômico internacional destinado a propiciar um amplo raio de manobra para as políticas nacionais de desenvolvimento, industrialização e progresso social.
Nos trabalhos elaborados para as reuniões que precederam as reformas de Bretton Woods em julho de 1944, John Maynard Keynes formulou a proposta mais avançada e internacionalista de gestão da moeda internacional. Baseado nas regras de administração da moeda bancária, o Plano Keynes previa a constituição de uma entidade pública e supranacional encarregada de controlar o sistema internacional de pagamentos e de prover de liquidez os países deficitários. Tratava-se não só de contornar o inconveniente de submeter o dinheiro universal às políticas econômicas do país emissor, como observamos agora, mas de evitar que a moeda internacional assumisse a função de perigoso agente da “fuga para a liquidez”.
As transações comerciais e financeiras seriam denominadas em bancor e liquidadas nos livros da instituição monetária internacional, a Clearing Union, na qual os déficits e superávits seriam registrados em uma conta corrente mantida pelos países. No novo arranjo institucional, tanto os países superavitários quanto os deficitários estariam obrigados, mediante condicionalidades, a reequilibrar suas posições, o que distribuiria o ônus do ajustamento de forma mais equânime entre os participantes do comércio internacional. No Plano Keynes, não haveria lugar para a livre movimentação de capitais em busca de arbitragem ou de ganhos especulativos.
Em 1944, nos salões do hotel Mount Washington, na acanhada Bretton Woods, a utopia monetária de Keynes capitulou diante da afirmação da hegemonia americana, que impôs o dólar, ancorado no ouro, como moeda universal. O conflito que hoje nos aflige exprime o inconformismo de muitos americanos com o declínio de sua hegemonia.
A pretendida e nunca executada reforma do sistema monetário internacional, ou coisa assemelhada, não vai enfrentar as conturbações geradas pela decadência dos EUA. Vai, sim, acertar contas com os desafios engendrados pelas assimetrias de ajustamento provocadas pelo desarranjo da economia americana, ancorada na força do dólar e no poder dos mercados financeiros de Tio Sam.
Impulsionado pela “deslocalização” da grande empresa dos EUA e ancorado na generosidade da finança privada do país, o processo de integração produtiva e financeira das últimas duas décadas deixou como legado a migração da indústria manufatureira para a China “produtivista”. A interdependência China-EUA não esgota seus efeitos no desequilíbrio comercial entre os dois países, mas avança suas consequências para países abrigados nos Brics.
Está claro que os chineses ensaiam, cautelosa, mas firmemente, a constituição de um sistema monetário internacional destinado a ampliar rapidamente os acordos de troca de moedas (swaps) com seus parceiros comerciais mais importantes.
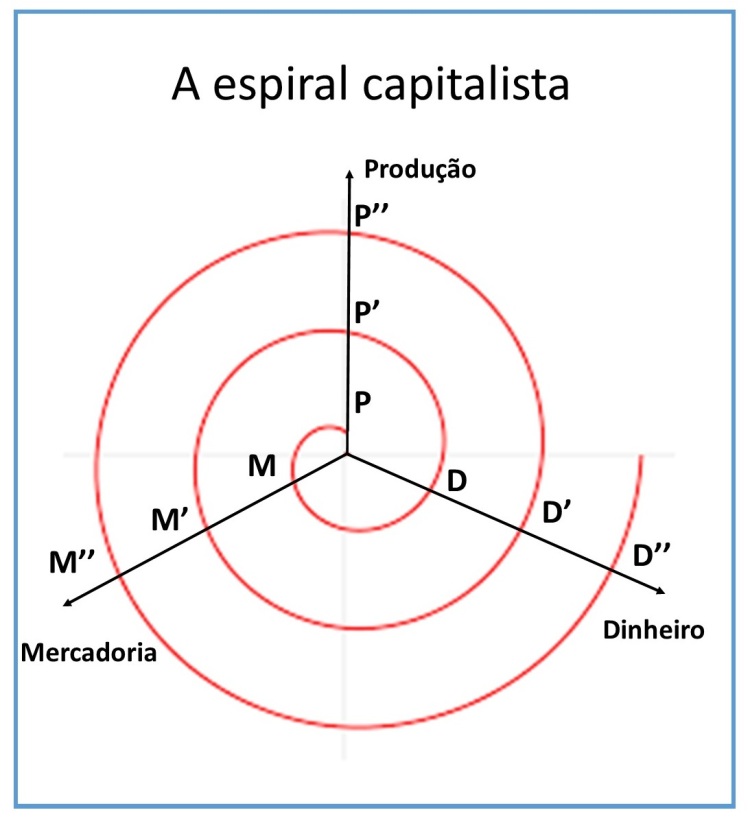
As “trumpadas” de Donald Trump visam impedir a partilha da liderança global com a China. Seja como for, os desencontros e trombadas globais demonstram que a almejada correção dos chamados desequilíbrios globais vai exigir regras de ajustamento não compatíveis com o sistema monetário internacional em sua forma atual, aí incluído o papel do dólar como moeda reserva. Isso não significa prognosticar a substituição da moeda americana por outra moeda, seja o euro, seja o yuan, mas sim constatar que o futuro promete solavancos e colisões nas relações comerciais e financeiras entre as nações.
Se você quer um Brasil soberano e desenvolvido e o mundo prenhe de paz e cooperação, curta, comente, compartilhe e impulsione nossas publicações!


Um comentário em “O dólar, a instabilidade global e o sentido da reforma do sistema monetário internacional”